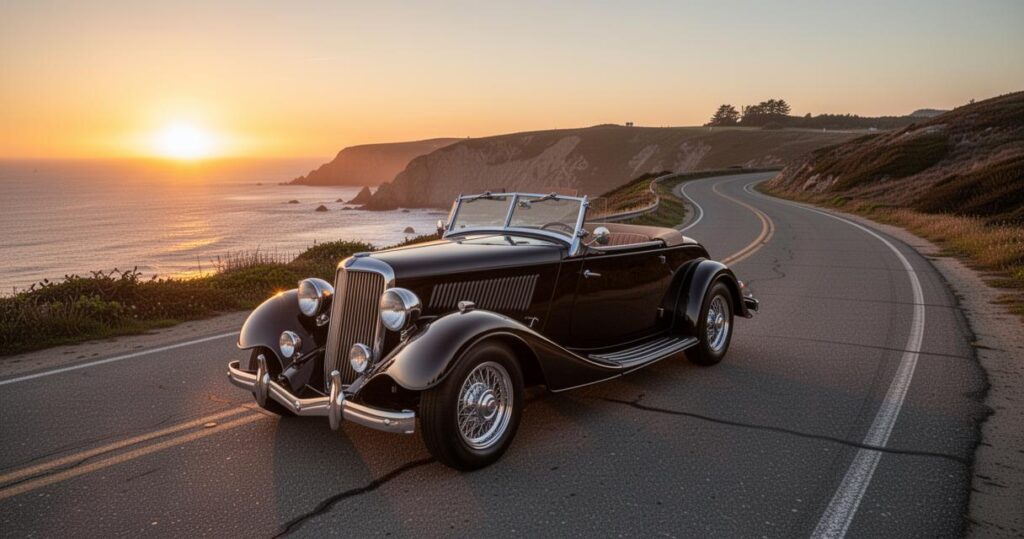
Posséder une voiture de collection, c’est entretenir un lien particulier avec l’histoire de l’automobile. Mais au-delà de la passion, chaque véhicule ancien doit être couvert par un contrat d’assurance adapté à sa nature et à son usage. Entre obligations légales et garanties optionnelles, il est essentiel de comprendre ce que proposent les assureurs pour protéger efficacement ces bijoux du patrimoine roulant.
Le récap
- Tout propriétaire d’un véhicule de collection est légalement tenu de souscrire au minimum une assurance responsabilité civile pour circuler sur la voie publique.
- Des garanties complémentaires comme le vol, l’incendie ou l’assurance tous risques sont recommandées pour protéger la valeur souvent élevée des véhicules anciens.
- Le tarif de l’assurance est avantageux lorsque le kilométrage annuel est limité, les assureurs distinguant l’usage de loisir de l’usage quotidien.
- Il est essentiel de faire expertiser son véhicule pour établir une valeur d’indemnisation fidèle à sa rareté et à son état sur le marché.
- Les contrats spécialisés incluent souvent une assistance technique adaptée aux pannes spécifiques des modèles de collection et des garanties corporelles du conducteur.
- La souscription exige généralement que le conducteur ait plus de 21 ans et possède un véhicule principal assuré par ailleurs.
- Les assureurs sont tenus de respecter la confidentialité des données personnelles transmises lors de la souscription, conformément aux règles sur les libertés informatiques.
La responsabilité civile et la couverture des dommages pour automobile ancienne
Les exigences de la loi et la protection de base pour votre véhicule
Tout propriétaire d’un véhicule de collection doit respecter une obligation fondamentale : la responsabilité civile, communément appelée assurance au tiers. Cette exigence s’applique à tous les véhicules à moteur circulant sur la voie publique, sans exception. Rouler sans cette couverture expose le conducteur à des sanctions sévères, pouvant inclure une amende conséquente, une confiscation du véhicule et même un retrait temporaire de permis. La loi est donc claire sur ce point : même une automobile sortie du garage une poignée de fois par an doit être assurée. Cette garantie de base couvre les dommages causés aux tiers en cas d’accident, mais elle ne protège en rien le véhicule lui-même, ce qui est nettement insuffisant pour un engin à la valeur souvent importante.
Les options contre les sinistres et le vol pour les modèles de prestige
Pour un modèle de prestige ou un classique rarissime, l’assurance au tiers reste une base trop fragile. Les assurances proposent heureusement des niveaux de couverture plus complets. Une formule intermédiaire intègre généralement des garanties contre le vol, l’incendie ou le bris de glace. L’assurance tous risques, quant à elle, constitue la protection la plus complète : elle couvre également les dommages subis par le véhicule en cas d’accident responsable, ce qui s’avère particulièrement pertinent pour des modèles dont la valeur est difficile à remplacer. Des garanties optionnelles permettent d’aller encore plus loin, avec la couverture des catastrophes naturelles ou des événements climatiques exceptionnels.
Les spécificités des formules pour auto et moto de collection
La prise en charge des trajets selon l’usage de votre Citroën ou autre classique
L’un des critères déterminants dans le choix d’un contrat d’assurance voiture de collection est l’usage réel du véhicule. Les propriétaires de véhicules anciens les utilisent majoritairement pour le loisir, lors de sorties occasionnelles ou de rassemblements de passionnés. Une moto de collection ou une auto comme une Citroën d’époque roule en moyenne une poignée de fois par an, avec un kilométrage annuel souvent très limité. Les assureurs tiennent compte de cette réalité : lorsque le kilométrage annuel est inférieur à 5 000 ou 8 000 km, il est possible de bénéficier d’une tarification avantageuse. En revanche, les contrats spécifiques aux véhicules de collection excluent généralement les compétitions chronométrées, et les trajets couverts se limitent à un usage privé, incluant les déplacements d’entretien ou de rodage.
L’évaluation de la valeur de votre véhicule par votre assureur
La question de la valeur est centrale dans toute souscription d’assurance pour un véhicule ancien. Contrairement à une voiture récente dont la valeur se déprécie avec le temps, une automobile de collection peut voir sa cote augmenter selon sa rareté, son état de conservation et son histoire. L’assureur prend en compte l’ensemble de ces paramètres pour établir le montant de l’indemnisation en cas de sinistre. Il est donc conseillé de fournir une expertise précise du véhicule au moment de la souscription, afin que la valeur retenue reflète fidèlement la réalité du marché. Le prix de la prime d’assurance auto dépend directement de ce chiffre, mais aussi de la marque, du modèle, de l’année de fabrication et du profil du conducteur.
Les clauses particulières et les droits du conducteur
L’assistance adaptée aux pannes de votre voiture de prestige
Une voiture de prestige ou un modèle ancien nécessite souvent une attention mécanique particulière. Les contrats d’assurance dédiés aux véhicules anciens intègrent fréquemment une option d’assistance immédiate, pensée pour répondre aux spécificités de ces automobiles. Un dépannage classique peut s’avérer inadapté si le technicien envoyé ne maîtrise pas les particularités d’une mascotte ou d’un moteur d’époque. Certains contrats prévoient également une garantie conducteur pour couvrir les dommages corporels subis en cas d’accident. Il peut aussi être utile d’ajouter une aide juridique à son contrat, notamment pour défendre ses droits en cas de litige après un sinistre. Pour souscrire un contrat spécifique collection, certaines conditions s’appliquent généralement : le conducteur doit avoir plus de 21 ans, détenir son permis depuis au moins 3 ans et ne pas avoir été impliqué dans un accident responsable au cours des 2 dernières années. De plus, la plupart des assureurs exigent que le véhicule de collection soit un véhicule secondaire, le conducteur devant disposer d’un autre véhicule principal assuré par ailleurs.
La gestion des données personnelles et libertés informatique dans votre souscription
Lors de la souscription d’un contrat d’assurance, le futur assuré est amené à transmettre un ensemble d’informations personnelles : profil du conducteur, caractéristiques du véhicule, usage prévu, antécédents d’assurance. Dans ce contexte, la protection des données personnelles revêt une importance croissante. Les règles relatives aux libertés informatique s’appliquent pleinement aux assureurs, qui sont tenus de garantir la confidentialité et la sécurité des données collectées. Chaque assuré dispose d’un droit d’accès, de rectification et d’opposition concernant les informations le concernant. Il est donc conseillé de lire attentivement les clauses du contrat portant sur le traitement des données avant de signer, afin de bien comprendre l’étendue des droits accordés. Pour trouver la formule la plus adaptée à votre situation, comparer plusieurs devis assurance auprès de différents assureurs reste la démarche la plus efficace, en tenant compte à la fois des garanties optionnelles proposées, du kilométrage autorisé et de la valeur agréée du véhicule.